Judecătorii vor o expertiză de ultim moment în cazul Damen Mangalia! Este vizat ultimul an dinaintea INSOLVENȚEI

Justiție
Decizie de ultim moment la Curtea de Apel Constanța, instanță ai cărei judecători au hotărât că trebuie efectuată o expertiză contabilă cu privire la activitatea fiscală a Damen Mangalia – cu titulatura completă Damen Shipyards Mangalia SA, compania acum falimentară care administrează Șantierul Naval Mangalia – , perioada vizată de verificările experților contabili fiind chiar din ultimul an de activitate, până aproape de intrarea în insolvență a societății.

Damen Mangalia Sursa foto: CITR SPRL
Mai exact, potrivit surselor oficiale consultate de Ziarul Amprenta, perioada care va fi verificată de experții desemnați de judecătorii de la Curtea de Apel Constanța este 1 ianuarie 2023 – 31 martie 2024, hotărârea de intrare în insolvență a Damen Mangalia fiind luată – la cererea companiei – la data de 19 iunie 2024, de către judecătorul sindic de la Tribunalul Constanța.
Ca o paranteză, la aproape doi ani de la intrarea în insolvență, în urma neaprobării unui plan de reorganizare pentru Damen Mangalia, la data de 28 aprilie 2026, judecătorul sindic de la Tribunalul Constanța a pronunțat hotărârea de deschidere a procedurii falimentului în cazul companiei.
De ce vrea acționarul majoritar al Damen Mangalia – Statul Român – să intervină în proces
În paralel cu dosarul de insolvență / faliment, care are următorul termen stabilit luni, 28 aprilie 2026, la Curtea de Apel Constanța se desfășoară un alt proces, în care Damen Mangalia contestă mai multe decizii și un raport fiscal întocmit de Administrația Județeană a Finanțelor Publice Constanța.
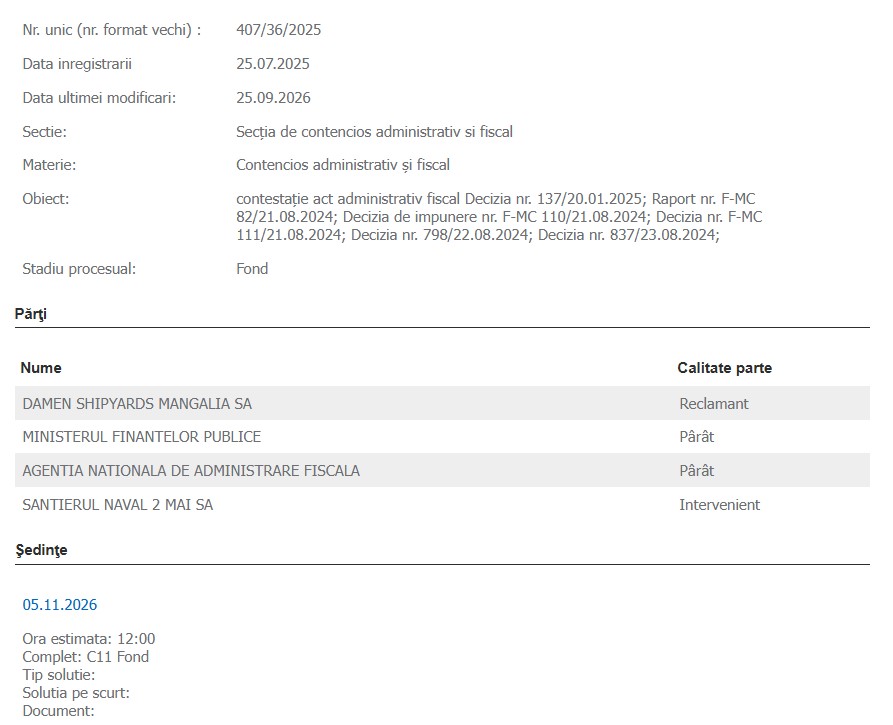
Cazul are indicativul 407/36/2026, fiind înregistrat la data de 25 iulie 2025 pe rolul Curții de Apel, având obiectul „contestație act administrativ fiscal Decizia nr. 137/20.01.2025; Raport nr. F-MC 82/21.08.2024; Decizia de impunere nr. F-MC 110/21.08.2024; Decizia nr. F-MC 111/21.08.2024; Decizia nr. 798/22.08.2024; Decizia nr. 837/23.08.2024“.
Damen Shipyards Mangalia SA (Damen Mangalia) este reclamantul, Ministerul Finanțelor Publice și Agenția Națională de Administrare Fiscală sunt pârâții, iar Șantierul Naval 2 Mai SA – acționarul majoritar al Damen Mangalia, deținut, la rândul său, de Statul Român prin Ministerul Economiei – este intervenient, compania din urmă solicitând să intervină în proces ulterior intentării acestuia, în interesul Ministerului Finanțelor, iar cererea sa fiind admisă în principiu de către judecători.
Trebuie menționat faptul că, în susținerea solicitării de admitere a cererii sale de intervenție, Șantierul Naval 2 Mai SA, acționar majoritar al Damen Mangalia (cu 51%), a făcut următoarele precizări, consemnate în documentele instanței:
„(…) demersul judiciar al acţionarului majoritar nu este contrar intereselor DSMa (nr., Damen Mangalia), câtă vreme constatările organelor fiscale prin care s-a reţinut că DSMa a fost prejudiciată de venituri în cuantum de 82.239.352 lei, ca urmare a faptului că prin conducerea numită de către Damen Holding a derulat tranzacţii cu afiliaţii fără respectarea principiului valorii de piaţă, generează premisele recuperării acestui prejudiciu de către societate de la afiliaţii săi şi ai Damen“.
Următorul termen în proces este stabilit la data de 5 noiembrie 2026, de la ora 12.00.
Expertul să facă și comparații cu anul anterior, cere instanța
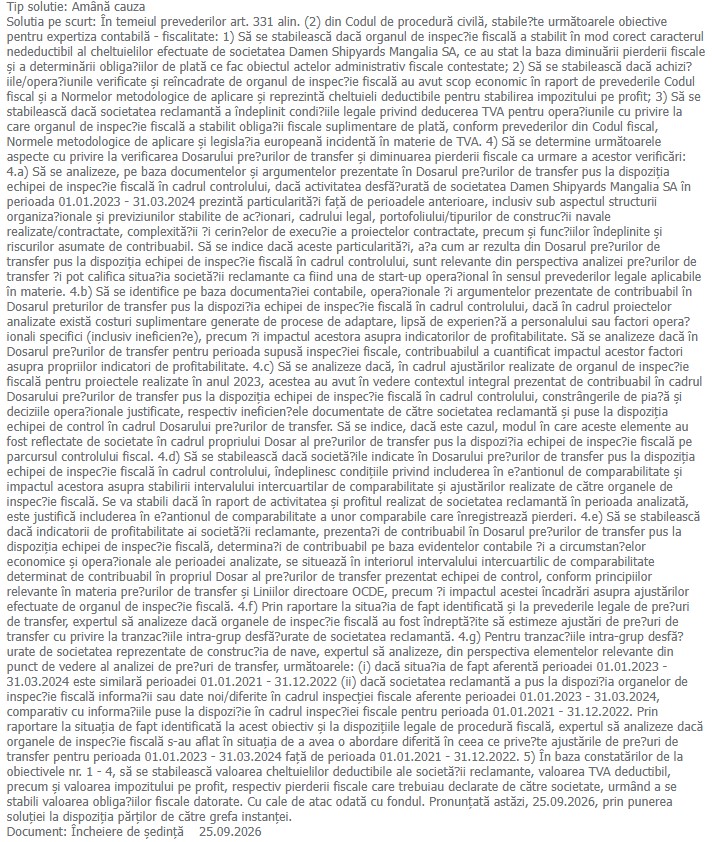
Între timp, însă, în acest dosar, vineri, 24 septembrie 2026, judecătorii de la Secția de Contencios administrativ și fiscal a Curții au stabilit obiectivele expertizei contabile ce vizează activitatea Damen Mangalia pentru perioada 1 ianuarie 2023 – 31 martie 2024, magistrații solicitând, de asemenea, expertului contabil, să facă și comparații cu anii anteriori.
În concret, unul dintre obiectivele expertizei la care trebuie să răspundă expertul contabile prevede:
„pentru tranzacțiile intra-grup desfășurate de societatea (nr., Damen Mangalia) reprezentate de construcția de nave, expertul să analizeze, din perspectiva elementelor relevante din punct de vedere al analizei de prețuri de transfer, următoarele:
(i) dacă situația de fapt aferentă perioadei 01.01.2023 – 31.03.2024 este similară perioadei 01.01.2021 – 31.12.2022;
(ii) dacă societatea reclamantă a pus la dispoziția organelor de inspecție fiscală informații sau date noi/diferite în cadrul inspecţiei fiscale aferente perioadei 01.01.2023 – 31.03.2024, comparativ cu informațiile puse la dispoziție în cadrul inspecției fiscale pentru perioada 01.01.2021 – 31.12.2022. Prin raportare la situaţia de fapt identificată la acest obiectiv şi la dispoziţiile legale de procedură fiscală, expertul să analizeze dacă organele de inspecție fiscală s-au aflat în situaţia de a avea o abordare diferită în ceea ce privește ajustările de prețuri de transfer pentru perioada 01.01.2023 – 31.03.2024 faţă de perioada 01.01.2021 – 31.12.2022“.
În continuare, redăm minuta Încheierii din 24 septembrie 2026, prin care judecătorii de la Curtea de Apel Constanța au stabilit obiectivele expertize contabile de la Damen Mangalia:
„În temeiul prevederilor art. 331 alin. (2) din Codul de procedură civilă, stabilește următoarele obiective pentru expertiza contabilă – fiscalitate:
1) Să se stabilească dacă organul de inspecție fiscală a stabilit în mod corect caracterul nedeductibil al cheltuielilor efectuate de societatea Damen Shipyards Mangalia SA, ce au stat la baza diminuării pierderii fiscale şi a determinării obligațiilor de plată ce fac obiectul actelor administrativ fiscale contestate;
2) Să se stabilească dacă achizițiile/operațiunile verificate şi reîncadrate de organul de inspec?ie fiscală au avut scop economic în raport de prevederile Codul fiscal şi a Normelor metodologice de aplicare şi reprezintă cheltuieli deductibile pentru stabilirea impozitului pe profit;
3) Să se stabilească dacă societatea reclamantă a îndeplinit condițiile legale privind deducerea TVA pentru operațiunile cu privire la care organul de inspecție fiscală a stabilit obligații fiscale suplimentare de plată, conform prevederilor din Codul fiscal, Normele metodologice de aplicare şi legislația europeană incidentă în materie de TVA.
4) Să se determine următoarele aspecte cu privire la verificarea Dosarului prețurilor de transfer şi diminuarea pierderii fiscale ca urmare a acestor verificări:
4.a) Să se analizeze, pe baza documentelor şi argumentelor prezentate în Dosarul prețurilor de transfer pus la dispoziţia echipei de inspecție fiscală în cadrul controlului, dacă activitatea desfășurată de societatea Damen Shipyards Mangalia SA în perioada 01.01.2023 – 31.03.2024 prezintă particularități faţă de perioadele anterioare, inclusiv sub aspectul structurii organizaționale şi previziunilor stabilite de acționari, cadrului legal, portofoliului/tipurilor de construcții navale realizate/contractate, complexității și cerințelor de execuție a proiectelor contractate, precum şi funcțiilor îndeplinite şi riscurilor asumate de contribuabil. Să se indice dacă aceste particularități, așa cum ar rezulta din Dosarul prețurilor de transfer pus la dispoziţia echipei de inspecție fiscală în cadrul controlului, sunt relevante din perspectiva analizei prețurilor de transfer și pot califica situația societății reclamante ca fiind una de start-up operațional în sensul prevederilor legale aplicabile în materie.
4.b) Să se identifice pe baza documentației contabile, operaționale și argumentelor prezentate de contribuabil în Dosarul preturilor de transfer pus la dispoziția echipei de inspecție fiscală în cadrul controlului, dacă în cadrul proiectelor analizate există costuri suplimentare generate de procese de adaptare, lipsă de experiență a personalului sau factori operaționali specifici (inclusiv ineficiențe), precum și impactul acestora asupra indicatorilor de profitabilitate. Să se analizeze dacă în Dosarul prețurilor de transfer pentru perioada supusă inspecției fiscale, contribuabilul a cuantificat impactul acestor factori asupra propriilor indicatori de profitabilitate.
4.c) Să se analizeze dacă, în cadrul ajustărilor realizate de organul de inspec?ie fiscală pentru proiectele realizate în anul 2023, acestea au avut în vedere contextul integral prezentat de contribuabil în cadrul Dosarului pre?urilor de transfer pus la dispoziţia echipei de inspecție fiscală în cadrul controlului, constrângerile de piață şi deciziile operaționale justificate, respectiv ineficiențele documentate de către societatea reclamantă şi puse la dispoziţia echipei de control în cadrul Dosarului prețurilor de transfer. Să se indice, dacă este cazul, modul în care aceste elemente au fost reflectate de societate în cadrul propriului Dosar al prețurilor de transfer pus la dispoziția echipei de inspecție fiscală pe parcursul controlului fiscal.
4.d) Să se stabilească dacă societățile indicate în Dosarului prețurilor de transfer pus la dispoziţia echipei de inspecție fiscală în cadrul controlului, îndeplinesc condiţiile privind includerea în eșantionul de comparabilitate şi impactul acestora asupra stabilirii intervalului intercuartilar de comparabilitate şi ajustărilor realizate de către organele de inspecție fiscală. Se va stabili dacă în raport de activitatea şi profitul realizat de societatea reclamantă în perioada analizată, este justifică includerea în eșantionul de comparabilitate a unor comparabile care înregistrează pierderi.
4.e) Să se stabilească dacă indicatorii de profitabilitate ai societății reclamante, prezentați de contribuabil în Dosarul prețurilor de transfer pus la dispoziţia echipei de inspecție fiscală, determinați de contribuabil pe baza evidentelor contabile și a circumstanțelor economice şi operaționale ale perioadei analizate, se situează în interiorul intervalului intercuartilic de comparabilitate determinat de contribuabil în propriul Dosar al prețurilor de transfer prezentat echipei de control, conform principiilor relevante în materia prețurilor de transfer şi Liniilor directoare OCDE, precum și impactul acestei încadrări asupra ajustărilor efectuate de organul de inspecție fiscală.
4.f) Prin raportare la situația de fapt identificată şi la prevederile legale de prețuri de transfer, expertul să analizeze dacă organele de inspecție fiscală au fost îndreptățite să estimeze ajustări de prețuri de transfer cu privire la tranzacțiile intra-grup desfășurate de societatea reclamantă.
4.g) Pentru tranzacțiile intra-grup desfășurate de societatea reprezentate de construcția de nave, expertul să analizeze, din perspectiva elementelor relevante din punct de vedere al analizei de prețuri de transfer, următoarele:
(i) dacă situația de fapt aferentă perioadei 01.01.2023 – 31.03.2024 este similară perioadei 01.01.2021 – 31.12.2022
(ii) dacă societatea reclamantă a pus la dispoziția organelor de inspecție fiscală informații sau date noi/diferite în cadrul inspecţiei fiscale aferente perioadei 01.01.2023 – 31.03.2024, comparativ cu informațiile puse la dispoziție în cadrul inspecției fiscale pentru perioada 01.01.2021 – 31.12.2022. Prin raportare la situaţia de fapt identificată la acest obiectiv şi la dispoziţiile legale de procedură fiscală, expertul să analizeze dacă organele de inspecție fiscală s-au aflat în situaţia de a avea o abordare diferită în ceea ce privește ajustările de prețuri de transfer pentru perioada 01.01.2023 – 31.03.2024 faţă de perioada 01.01.2021 – 31.12.2022.
5) În baza constatărilor de la obiectivele nr. 1 – 4, să se stabilească valoarea cheltuielilor deductibile ale societății reclamante, valoarea TVA deductibil, precum şi valoarea impozitului pe profit, respectiv pierderii fiscale care trebuiau declarate de către societate, urmând a se stabili valoarea obligațiilor fiscale datorate.
Cu cale de atac odată cu fondul.
Pronunţată astăzi, 25.09.2026, prin punerea soluţiei la dispoziţia părţilor de către grefa instanţei.
Document: Încheiere de şedinţă 25.09.2026“
De ce au admis judecătorii în principiu intervenția Statului Român
Așa cum precizat mai sus, judecătorii de la Curtea de Apel Constanța au admis în princpiu cererea formulată de Statul Român prin Șantierul Naval 2 Mai SA de a interveni în proces, în interes alăturat Ministerului Finanțelor.

În Încheierea prin care cererea de intervenție a fost admisă în princpiu, instanța a arătat următoarele:
„Intervenienta Şantierul Naval 2 Mai SA este acționarul majoritar al societății Damen Shipyards Mangalia SA (nr., Damen Mangalia), între aceasta și Damen Holding BV, acționarul minoritar, încheindu-se un contract de asociere. Prin această convenție s-a stabilit că Damen Holding B.V. dispune de controlul managerial și operațional în cadrul societății Damen Shipyards Mangalia SA (nr., Damen Mangalia). Potrivit art. 20.205 din contract încheierea contractelor conexe de către societate se va face ținând cont și de respectarea regulilor privind prețurile de transfer și a condițiilor normale de piață“.
Judecătorii au spus în continuare că „față de societatea reclamantă s-a deschis la data de 19.06.2024 procedura insolvenței iar intervenienta a fost înscrisă la masa credală a acestei debitoare. De asemenea, între intervenientă (nr., Statul Român prin Șantierul Naval 2 Mai SA) și Damen Holding B.V. se derulează un litigiu arbitral în care se antamează și chestiunea încălcării de către Damen Holding B.V. a obligațiilor din contractul de asociere privind prețurile de transfer, fiind invocate inclusiv rapoartele ANAF din 2024“.
„Pe cale de consecință, instanța apreciază că aspectele menționate demonstrează existenţa unui interes legitim al Șantierului Naval 2 Mai SA care justifică intervenţia sa în cauza de față, în contextul clauzelor contractului de asociere încheiat între intervenientă – partenerul roman, acționar majoritar al reclamantei – și partenerul strain și diferendul existent între acționari, în care se invocă inclusiv chestiunea prețurilor de transfer, supusă dezbaterii în cauza pendinte“, a spus Curtea de Apel.
„Pentru considerentele în fapt şi în drept expuse mai sus, instanţa apreciază că în cauză este îndeplinită cerinţa interesului legitim privat al intervenientului accesoriu pentru a interveni voluntar în interesul alăturat pârâtului, astfel că va admite în principiu cererea de intervenţie accesorie formulată de intervenienta de Şantierul Naval 2 Mai SA“, a conchis Curtea.
Acum, rămâne de văzut la ce concluzie va ajunge expertul contabil cu privire la activitatea Damen Mangalia din ultimul an înainte de deschiderea procedurii insolvenței companiei.
Sursa documentare: Portalul Național al Jurisprudenței www.rejust.ro, Portalul Instanțelor de Judecată
Sursa foto 2: CITR SPRL
OBSERVAȚII:
Legea 190 din 2018, la articolul 7, menţionează că activitatea jurnalistică este exonerată de la unele prevederi ale Regulamentului GDPR, dacă se păstrează un echilibru între libertatea de exprimare şi protecţia datelor cu caracter personal.
Informațiile din prezentul articol sunt de interes public și sunt obținute din surse publice deschise.
Citește și: