Primăria Hârșova PIERDE procesul cu o companie pe care o executa silit, în urma supraimpozitării pentru un imobil neîngrijit! Vezi aici decizia instanței

Justiție
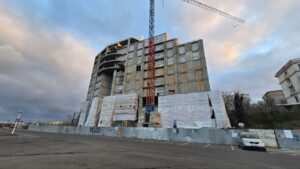
Primăria Hârșova a pierdut definitiv, la Tribunalul Constanța, procesul cu o companie față de care demarase executarea silită pe motiv că nu ar fi achitat datoriile stabilite de autoritatea locală în urma hotărârilor de supraimpozitare pentru un imobil din oraș deținut de societatea privată pentru care s-ar fi constatat starea de imobil neîngrijit.
Spus pe scurt, povestea în instanță încheiată recent de judecătorii Secției I Civile a Tribunalului Constanța durează de circa cinci ani, când societatea a formulat o contestație la executare împotriva executării silite demarate de Primăria Hârșova pentru neplata datoriilor la bugetul local.
În speță, este vorba despre un proces desfășurat între societatea Expomob Sicomar Management SRL și Orașul Hârșova prin Primar, respectiv, Consiliul Local al Orașului Hârșova.
La finele lunii septembrie 2026, magistrații de la Secția I Civilă a Tribunalului Constanța au respins apelurile declarate de autoritatea locală din Hârșova împotriva hotărârii pronunțate în primă instanță de Judecătoria Hârșova prin care a fost admisă în parte contestația la executare formulată de Expomob Sicomar Management SRL.
Minuta hotărârii Tribunalului Constanța
Hotărârea Tribunalului Constanța a fost pronunțată în dosarul 620/842/2021*, având ca obiect o „contestație la executare“, iar părțile fiind intimata contestatoare Expomob Sicomar Management SRL și apelanții pârâți Orașul Hârșova prin Primar și Consiliul Local Hârșova.
Iată minuta Hotărârii 1346/2026 a Tribunalului Constanța:
„Respinge ca nefondat apelul formulat de apelanţii pârâţi.
Definitivă.
Pronunţată prin punerea soluţiei la dispoziţia părţilor prin mijlocirea grefei instanţei, astăzi, 22.09.2026.
Document: Hotarâre 1346/2026 22.09.2026“

Minuta hotărârii primei instanțe, confirmată acum de Tribunal
Prin hotărârea pronunțată acum de judecătorii de la Secția I Civilă a Tribunalului Constanța a fost practic reconfirmată hotărârea primei instanțe, a Judecătoriei Hârșova, prin care contestația la executare formulată de societatea privată a fost admisă în parte.
Iată minuta Hotărârii 614/2025, decizie pronunțată în primă instanță:
„Respinge excepţia tardivităţii contestaţiei la executare, în ceea ce priveşte actele de executare emise anterior procesului-verbal de sechestru asupra bunurilor imobile nr.4356/11.03.2021, invocată de din oficiu.
Admite excepţia de nelegalitate a Hotărârii nr.171/19.12.2019 a Consiliului Local Hârşova.
Admite, în parte, contestaţia la executare.
Anulează toate actele de executare emise Oraşul Hârşova în dosarul nr. 2795/2021.
Respinge, ca nefondată, cererea de anulare a adresei nr.4356/11.03.2021 şi Anexa nr.1 a acesteia, emisă de intimată.
Cu apel în termen de 10 de zile de la comunicare.
Cererea pentru exercitarea căii de atac se depune la Judecătoria Hârşova.
Pronunţată prin punerea soluţiei la dispoziţia părţilor prin mijlocirea grefei instanţei azi, 17 decembrie 2025.
Document: Hotarâre 614/2025 17.12.2025“

De ce au anulat judecătorii actele de executare emise de Primăria Hârșova
În motivarea Hotărârii 614/2025 a Judecătoriei Hârșova, menținută prin decizia de acum a Tribunalului Constanța, instanța a arătat, printre altele, că societatea privată nu ar fi primit somațiile din partea autorității locale cu privire la imobilul pentru care a fost supraimpozitată.
„Debitoarea (nr., societatea privată) nu a criticat conținutul titlurilor de creanţă, respectiv modul în care a fost stabilită creanța fiscală, ci chiar inexistența sa, insistând asupra faptului că nu i-a fost comunicată nicio decizie de impunere“, au spus judecătorii din Hârșova.
În continuare, aceștia au precizat că „se observă că intimatul Oraşul Hârșova nu a dovedit că ar fi emis și comunicat, în mod legal, contestatoarei deciziile de impunere, prevăzute de art. 95 Cod procedură fiscală, prin care se individualizează creanța fiscală și care devin titluri susceptibile a fi puse în executare silită în cazul în care debitorul nu plătește sumele datorate la scadență“.
„Instanţa apreciază că nu se poate reţine că nu era necesară emiterea deciziei de impunere pentru anul 2017 (care nu a fost identificată printre actele de executare, deşi, aparent, a fost avută în vedere pentru stabilirea impozitului aferent anului 2017), întrucât potrivit art. 93 alin. 2 lit.a) din Legea nr. 207/2015 privind Codul de procedură fiscală, creanțele fiscale se stabilesc prin declarație de impunere exclusiv în condițiile art. 95 alin. 4 și 102 alin. 2 din Codul de procedură fiscală“, a spus prima instanță, aspecte confirmate prin decizia Tribunalului Constanța.
Judecătorii au spus de asemenea că „pentru declanșarea executării silite, organul fiscal are obligația de a respecta următorii pași procedurali:
emiterea unei decizii de impunere (care constituie titlu de creanță), prin care se calculează impozitul datorat (cu excepția menționată anterior, în care obligația de calcul revine contribuabilului) și care poate fi contestată în procedura administrativă, iar dacă la scadență debitul nu este achitat, titlul de creanță devine executoriu, conform art. 226 alin. 1 Cod procedură fiscală, potrivit cărora executarea silită a creanțelor fiscale se efectuează în temeiul unui titlu executoriu emis potrivit prevederilor prezentului Cod de către organul de executare silită competent potrivit art. 30, 37 și 38,
iar organul fiscal demarează executarea silită, întocmind primele acte de executare: somația prevăzută de art. 230 Cod procedură fiscală și titlul executoriu prev. de art.226 Cod procedură fiscală, care nu se confundă cu titlul de creanță devenit executoriu, în care sunt enumerate toate debitele datorate precum și izvorul lor (titlurile de creanță)“.
„Cu excepția anului fiscal 2017, se constată că pentru anii fiscali (…), organul fiscal a fi emis decizii de impunere, la care instanţa s-a referit la paginile 17-18 ale prezentei hotărâri, decizii care nu i-au fost comunicate debitoarei, aşa cum susţine aceasta“, a spus instanța.
Conform judecătorilor, „în ceea ce priveşte deciziile de impunere emise pentru anii fiscali (…), se constată că intimata (Primăria Hârșova) nu a dovedit comunicarea acestora debitoarei, la domiciliul fiscal, prin primirea sub semnătură a actului administrativ fiscal sau prin poştă, cu scrisoare recomandată cu confirmare de primire, astfel cum impun prevederile art. 48 alin. 2 din Legea nr. 207/2015 privind Codul de procedură fiscală“.
„În acest sens instanţa reţine că înscrisurile depuse la dosarul cauzei cu referire la deciziile de impunere emise pentru anii (…) şi 2021 intitulate «Borderou pentru trimiteri înregistrate prezentate în (…)» nu pot dovedi comunicarea valabilă a titlurilor de creanţă către debitoare, întrucât nu se menţionează actul comunicat, adresa de comunicare şi nici rezultatul comunicării efectuate (primirea actului, refuzul de primire, înmânarea actului unei alte persoane etc.)“, a spus Judecătoria Hârșova.
În continuare, se precizează, „în referire la decizia de impunere emisă pentru anul 2020, instanţa apreciază că nu este suficientă comunicarea prin publicitate a titlului de creanţă, întrucât comunicarea prin publicitate se realizează, conform art. 47 alin. 4 din Legea nr. 207/2015 privind Codul de procedură fiscală, doar atunci când nu este posibilă comunicarea prin scrisoare recomandată sau în formă electronică“.
„Or, anterior, nu s-a încercat comunicarea prin scrisoare recomandată sau în formă electronică, întrucât îînscrisurl de la fila 109 dosar atestă încercarea de comunicare prin scrisoare recomandată a altui înscris (cu nr.9163/03.06.2020-anunţul colectiv), şi nu a deciziei de impunere cu nr.48/06.02.2020“, a spus instanța.
„Mai mult, instanţa constată că intimata nu a dovedit nici îndeplinirea în mod corespunzător a comunicării prin publicitate a deciziei de impunere nr. 48/06.02.2020, întrucât înscrisurile depuse la filele 111-112 din dosar nu fac dovada respectării dispoziţiilor art. 47 alin. 5 şi art. 6 Cod procedură fiscală referitoare la modalitatea de afişare a anunţului şi conţinutul anunţului public“, se menționează în hotărârea Judecătoriei Hârșova.
În continuare, judecătorii au spus: „suplimentar, în referire la debitul rezultat din supraimpozitarea imobilelor proprietatea contestatoarei, prin Hotărârea nr.171/19.12.2019 a Consiliului Local Hârșova, se constată că, pe de o parte, prin prezenta sentinţă, a fost admisă excepţia de nelegalitate acesteia, iar pe de altă parte, nici acest H.C.L. nr.171/19.12.2019 nu a fost comunicat, în nicio modalitate, debitoarei, fiind, în egală măsură, aplicabile prevederile art. 48 alin.2 din Legea nr. 207/2015 privind Codul de procedură fiscală, privind inopozabilitatea acestui act administrativ faţă de debitoarea S.C. Expomob Sicomar Management S.R.L“.
„Pentru aceste motive, motivul de contestaţie invocat de contestatoare este întemeiat, având în vedere că organul fiscal nu a comunicat în mod legal către debitoare, în conformitate cu prevederile Legii nr. 207/2015 privind Codul de procedură fiscală, titlurile de creanţă în temeiul cărora a fost declanşată executarea silită împotriva acesteia, astfel încât organul fiscal nu putea pretinde executarea obligaţiei stabilite în sarcina contestatoarei prin Deciziile de impunere emise pentru anii fiscali (…) şi prin H.C.L. nr.171/19.12.2019, întrucât acestea nu deveniseră titluri executorii la data emiterii somației, faţă de faptul că, nefiindu-i opozabil actele administrative, pentru contribuabil nu curge termenul de plată, iar executarea silită nu poate fi demarată decât dacă obligația este scadentă, astfel că și pentru acest argument instanţa apreciază că este întemeiată contestația la executare“, se arată în decizia Judecătoriei Hârșova.
„Instanţa reţine că motivele care afectează legalitatea executării silite înseşi se răsfrâng şi asupra legalităţii procesului-verbal de sechestru asupra bunurilor imobile nr.4356/11.03.2021“, au mai spus judecătorii.
„Pentru motivele expuse anterior, instanţa va admite, în parte, contestaţia la executare formulată de contestatoarea S.C. Expomob Sicomar Management S.R.L. şi va anula toate actele de executare emise Oraşul Hârșova în dosarul nr. 2795/2021“, a conchis instanța.
Cifrele Expomob Sicomar Management SRL
Potrivit listafirme.ro, platformă consultată la data de 5 octombrie 2026, Expomob Sicomar Management SRL a fost înființată în anul 2012, are sediul social în Constanța, pe strada Poporului, nr. 177 și se ocupă în principal de comerțul cu amănuntul al mobilei, al articolelor de iluminat și al articolelor de uz casnic n.c.a., în magazine specializate.
Asociați figurează Andrei Cosmin Ioniță și Nicoleta Ioniță, ambii fiind și administratori.
În 2025, compania a declarat un angajat, profit 30.469 de lei, datorii 900.757 de lei și cifra de afaceri 119.900 de lei.

OBSERVAȚII:
Legea 190 din 2018, la articolul 7, menţionează că activitatea jurnalistică este exonerată de la unele prevederi ale Regulamentului GDPR, dacă se păstrează un echilibru între libertatea de exprimare şi protecţia datelor cu caracter personal.
Informațiile din prezentul articol sunt de interes public și sunt obținute din surse publice deschise.
Citește și:
Caz ȘOCANT la Hârșova! Fost polițist, condamnat DEFINITIV după ce și-a bătut vecinul de ziua lui